Nguyên liệu nhập từ Trung Quốc có làm hàng xuất khẩu mất ưu đãi C/O không?
- admin
- 12/11/2026
Dùng nguyên liệu Trung Quốc không mặc nhiên làm mất C/O ưu đãi. Phân biệt yêu cầu C/O ưu đãi với chứng minh nguồn gốc và cách đánh giá khả năng đạt xuất xứ theo thị trường.
Nguyên liệu nhập từ Trung Quốc có làm hàng xuất khẩu mất ưu đãi C/O không?
Câu trả lời ngắn: không mặc nhiên. Dùng nguyên liệu nhập từ Trung Quốc không tự động làm hàng xuất khẩu mất ưu đãi C/O. Kết quả phụ thuộc vào hiệp định mà thị trường nhập khẩu áp dụng, tiêu chí xuất xứ của mã HS thành phẩm, tỷ trọng nguyên liệu và việc nguyên liệu đó có được tính cộng gộp hay không. Ngoài ra, một số người mua còn yêu cầu chứng minh nguồn gốc nguyên liệu vì lý do khác với C/O ưu đãi.
Nguyên liệu nhập khẩu phục vụ sản xuất hàng xuất khẩu
Tóm tắt nhanh
- C/O ưu đãi và việc chứng minh nguồn gốc nguyên liệu là hai yêu cầu khác nhau, cần phân biệt khi người mua hỏi.
- Nguyên liệu Trung Quốc vẫn có thể phù hợp nếu sản phẩm đạt theo chuyển đổi mã số, hàm lượng giá trị hoặc nếu được cộng gộp.
- Kết quả có thể khác nhau giữa hai nhà máy cùng dùng nguyên liệu Trung Quốc, nên cần rà soát theo sản phẩm.
Hai yêu cầu dễ bị nhầm lẫn
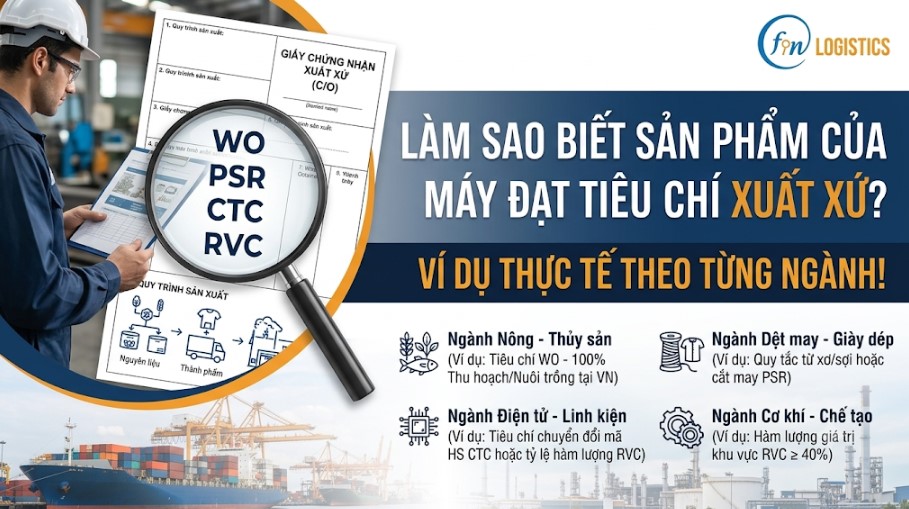
Yêu cầu 1: C/O ưu đãi. Người mua muốn hưởng thuế ưu đãi theo hiệp định, nên cần C/O đúng form và sản phẩm phải đạt tiêu chí xuất xứ.
Yêu cầu 2: chứng minh nguồn gốc nguyên liệu. Một số thị trường có biện pháp phòng vệ thương mại hoặc kiểm tra chống lẩn tránh thuế, nên người mua có thể yêu cầu biết nguyên liệu đến từ đâu, dù hàng không xin ưu đãi thuế. Hồ sơ cần cho yêu cầu này thường là chứng từ nhập khẩu, hợp đồng mua và hồ sơ sản xuất.
Khi nhận câu hỏi từ người mua, nhà máy nên hỏi lại để biết họ cần loại nào, vì cách chuẩn bị hồ sơ khác nhau.
Khi nào nguyên liệu Trung Quốc vẫn không làm mất ưu đãi?
| Trường hợp | Giải thích | Việc cần làm |
|---|---|---|
| Sản xuất làm đổi nhóm mã HS theo quy tắc | Có thể đạt theo chuyển đổi mã số | Đối chiếu mã HS nguyên liệu với thành phẩm |
| Tỷ trọng nguyên liệu Trung Quốc nằm trong ngưỡng cho phép | Có thể đạt theo hàm lượng giá trị | Tính trên số liệu giá thành thực tế |
| Xuất sang thị trường cùng hiệp định với Trung Quốc | Nguyên liệu có xuất xứ từ nước thành viên có thể được cộng gộp, tùy hiệp định | Kiểm tra quy định cộng gộp và xin chứng từ nguyên liệu |
| Nguyên liệu chỉ là phần nhỏ hoặc nằm trong phần được miễn xét | Một số hiệp định có quy định về tỷ lệ nguyên liệu không có xuất xứ được phép | Kiểm tra quy định áp dụng và điều kiện kèm theo |
Ví dụ minh họa (giả định)
Hai nhà máy tại khu công nghiệp cùng nhập vải từ Trung Quốc để may sản phẩm xuất khẩu. Nhà máy A xuất sang thị trường có hiệp định cho phép cộng gộp với Trung Quốc và quy tắc áp dụng chấp nhận nguyên liệu từ nước thành viên. Nhà máy B xuất sang thị trường mà Trung Quốc không thuộc hiệp định, đồng thời quy tắc yêu cầu công đoạn bắt đầu từ vải trong nước thành viên. Cùng nguyên liệu, nhà máy A có thể đạt, nhà máy B có thể không đạt. Bài học là phải xét theo cặp sản phẩm và thị trường, không kết luận theo nguồn nguyên liệu.
Nguyên liệu về nhà máy bằng cách nào ảnh hưởng đến hồ sơ?
Nguyên liệu từ Trung Quốc thường về qua cửa khẩu Lạng Sơn bằng vận chuyển đường bộ quốc tế hoặc qua cảng bằng vận chuyển đường biển quốc tế. Dù đi tuyến nào, nhà máy đều cần giữ tờ khai nhập, hóa đơn, vận đơn hoặc chứng từ vận tải và liên kết được với từng lô sản xuất. Thiếu mắt xích này, nhà máy khó chứng minh nguồn nguyên liệu khi bị hỏi.
Checklist đánh giá nguyên liệu Trung Quốc
- Xác định thị trường xuất khẩu và hiệp định người mua áp dụng.
- Lập danh sách nguyên liệu từ Trung Quốc kèm mã HS, giá trị, tỷ trọng trong sản phẩm.
- Tra tiêu chí xuất xứ của mã HS thành phẩm và quy định cộng gộp nếu có.
- Đối chiếu với tỷ trọng nguyên liệu, tính theo số liệu thực.
- Chuẩn bị riêng bộ hồ sơ chứng minh nguồn gốc nếu người mua yêu cầu.
- Ghi kết quả và cập nhật khi đổi nhà cung cấp hoặc đổi thiết kế sản phẩm.
Bảng cơ cấu nguyên liệu theo nước xuất xứ
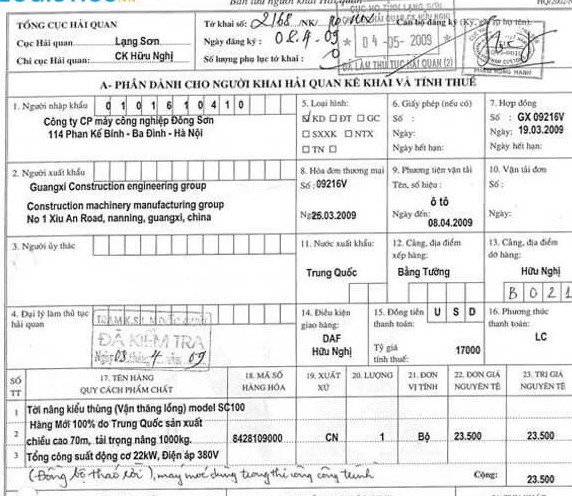
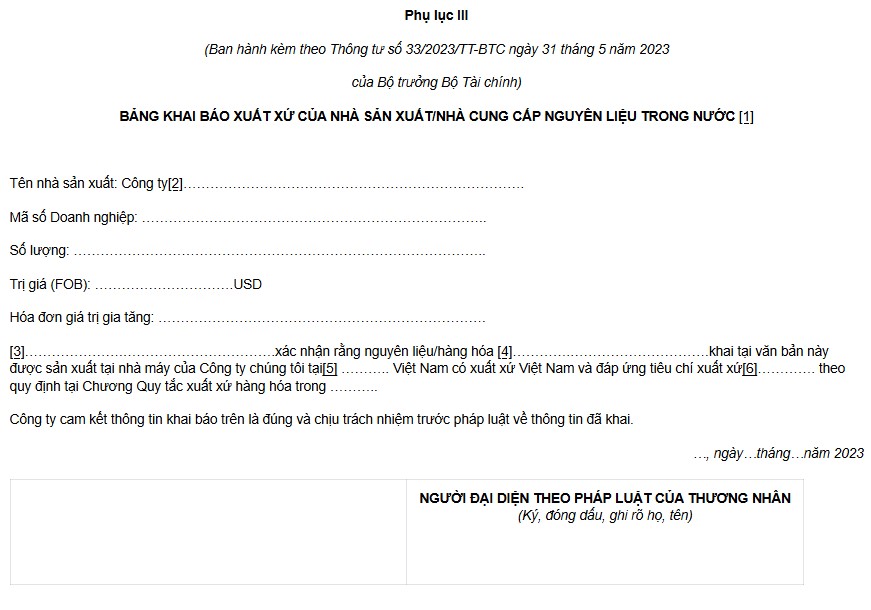
Mẫu bảng khai báo xuất xứ nguyên liệu trong nước theo Thông tư 33/2023/TT – BTC
Câu hỏi thường gặp
Hàng dùng nguyên liệu Trung Quốc xuất sang EU có được hưởng ưu đãi không? Có thể, nếu sản phẩm đạt quy tắc xuất xứ trong hiệp định áp dụng. Nguyên liệu Trung Quốc thường là nguyên liệu không có xuất xứ trong trường hợp này, nên cần xem sản phẩm có đạt theo chuyển đổi mã số hoặc hàm lượng giá trị hay không.
Người mua yêu cầu chứng minh nguồn nguyên liệu thì khác gì C/O? C/O ưu đãi chứng nhận sản phẩm đạt xuất xứ để hưởng thuế ưu đãi. Chứng minh nguồn nguyên liệu nhằm trả lời câu hỏi nguyên liệu đến từ đâu, và dựa trên chứng từ nhập khẩu và hồ sơ sản xuất.
Đổi nhà cung cấp có làm đổi kết quả không? Có thể. Nguyên liệu từ nhà cung cấp mới có thể khác xuất xứ hoặc giá trị, làm thay đổi kết quả đánh giá, nên cần cập nhật hồ sơ mỗi khi đổi nguồn.
Gửi cơ cấu nguyên liệu để Finlogistics đánh giá
Finlogistics có văn phòng tại Lạng Sơn và hỗ trợ doanh nghiệp khai báo hải quan, vận chuyển nguyên liệu qua cửa khẩu. Doanh nghiệp có thể gửi cơ cấu nguyên liệu để được đánh giá khả năng đạt xuất xứ theo từng thị trường.
Finlogistics cung cấp dịch vụ khai báo thủ tục hải quan và vận chuyển quốc tế từ năm 2014, nên có thể phối hợp rà soát mã HS cùng chứng từ xuất nhập khẩu. Doanh nghiệp có thể gửi danh mục sản phẩm để được rà soát mã HS và tiêu chí xuất xứ trước khi làm C/O.
CÔNG TY CỔ PHẦN KINH DOANH QUỐC TẾ FINGROUP (Finlogistics)
Tên công ty: Công ty Cổ phần Kinh doanh Quốc tế Fingroup
Mã số thuế: 0106602766
Email: info@fingroup.vn
Hotline/Zalo: (+84) 886 865 251
Hotline văn phòng: (+84) 243 68 55555, nhánh 1
Thời gian làm việc: Thứ 2 đến Thứ 6 từ 08h00–17h00, Thứ 7 từ 08h00–11h45
Trụ sở chính: Tầng 26, Tháp A, Tòa nhà Sông Đà, Số 18, Đường Phạm Hùng, Phường Từ Liêm, Hà Nội
Văn phòng Hải Phòng: Số 61/237, Đường Đằng Hải, Phường Hải An, TP. Hải Phòng
Văn phòng Hồ Chí Minh: Số 18A/76, Đường Nguyễn Thị Minh Khai, Phường Sài Gòn, TP. Hồ Chí Minh
Văn phòng Hữu Nghị: Phòng 4, tầng 2, Tòa nhà Hữu Nghị Plaza, Cửa khẩu Quốc tế Hữu Nghị, Xã Đồng Đăng, Lạng Sơn