Hàng xuất khẩu dùng nguyên liệu nhập khẩu có được hưởng C/O ưu đãi không? Cách rà soát trước khi nhận đơn
- admin
- 09/11/2026
Hàng dùng nguyên liệu nhập khẩu vẫn có thể đạt C/O ưu đãi nếu đáp ứng tiêu chí xuất xứ. Xem cách rà soát trước khi báo giá và nhận đơn xuất khẩu.
Câu trả lời ngắn: có thể, nhưng không mặc nhiên. Dùng nguyên liệu nhập khẩu không tự động làm mất C/O ưu đãi. Sản phẩm được hưởng ưu đãi khi đáp ứng tiêu chí xuất xứ trong hiệp định mà người mua áp dụng, và nhà máy chứng minh được điều đó bằng chứng từ. Vì vậy việc rà soát cần diễn ra trước khi báo giá, không phải sau khi hàng đã sản xuất xong.
Kho nguyên liệu nhập khẩu của nhà máy
Nguyên liệu nhập khẩu tại kho nhà máy xuất khẩu
Tóm tắt nhanh
- Nguyên liệu nhập khẩu không tự động làm hàng xuất khẩu mất C/O ưu đãi.
- Ba yếu tố quyết định: tiêu chí xuất xứ của mã HS thành phẩm, tỷ trọng và xuất xứ của nguyên liệu, và bộ chứng từ chứng minh.
- Nên rà soát trước khi báo giá theo thuế ưu đãi, vì sửa sau khi đã sản xuất rất tốn kém.
Vì sao nhiều nhà máy chỉ phát hiện vấn đề khi hàng đã sản xuất xong?
Trong thực tế, bộ phận kinh doanh báo giá cho người mua nước ngoài, người mua tính sẵn mức thuế ưu đãi vào giá bán lại. Bộ phận xuất nhập khẩu chỉ nhận yêu cầu làm C/O khi hàng sắp giao, lúc đó mới đối chiếu nguyên liệu với tiêu chí xuất xứ. Nếu sản phẩm không đạt, người mua mất ưu đãi thuế, hai bên phải đàm phán lại giá hoặc nhà máy gánh phần chênh lệch.
Hàng dùng nguyên liệu nhập khẩu được xét xuất xứ như thế nào?
Xuất xứ ưu đãi được xác định theo quy tắc xuất xứ của từng hiệp định thương mại tự do. Nguyên liệu không có xuất xứ từ nước thành viên của hiệp định được gọi là nguyên liệu không có xuất xứ. Sau đó, sản phẩm được đánh giá theo một hoặc nhiều tiêu chí phổ biến: chuyển đổi mã số hàng hóa, hàm lượng giá trị khu vực, hoặc công đoạn gia công cụ thể. Mỗi mã HS thành phẩm có quy tắc riêng, nên không thể kết luận chỉ từ việc nguyên liệu là hàng nhập.
Ba yếu tố quyết định kết quả
- Tiêu chí xuất xứ áp dụng cho mã HS thành phẩm. Cùng một form C/O nhưng mỗi mã HS có thể áp dụng quy tắc khác nhau.
- Nguyên liệu không có xuất xứ chiếm bao nhiêu và đi vào công đoạn nào. Tỷ trọng giá trị và vai trò trong sản phẩm đều ảnh hưởng đến kết quả.
- Chứng từ chứng minh. Dù sản phẩm đạt về mặt kỹ thuật, nhà máy vẫn phải có hóa đơn, tờ khai, định mức và hồ sơ sản xuất để giải trình khi cần.
Các tình huống thường gặp tại nhà máy
| Tình huống | Khả năng đạt xuất xứ | Việc cần làm |
|---|---|---|
| Nguyên liệu nhập, quá trình sản xuất làm thay đổi mã HS theo quy tắc | Có thể đạt theo tiêu chí chuyển đổi mã số | Đối chiếu mã HS nguyên liệu và thành phẩm, kiểm tra ngoại lệ trong quy tắc |
| Nguyên liệu nhập chiếm giá trị lớn, tiêu chí là hàm lượng giá trị | Phụ thuộc kết quả tính toán | Tính theo số liệu giá thành thực tế |
| Chỉ đóng gói, dán nhãn hoặc lắp ráp đơn giản | Thường không đủ | Xem lại công đoạn sản xuất có đạt mức gia công cần thiết không |
| Nguyên liệu nhập từ nước thành viên của cùng hiệp định | Có thể được cộng gộp, tùy hiệp định | Xin chứng từ xuất xứ nguyên liệu từ nhà cung cấp |
| Nhiều nhà cung cấp, nguyên liệu thay đổi theo lô | Kết quả có thể khác nhau giữa các lô | Kiểm tra theo từng lô hoặc từng kỳ sản xuất |
Ví dụ minh họa (giả định)
Một nhà máy ép nhựa tại khu công nghiệp nhập hạt nhựa để sản xuất vỏ thiết bị xuất khẩu sang thị trường có hiệp định thương mại. Nếu quy tắc áp dụng cho mã HS của vỏ thiết bị là chuyển đổi mã số và quá trình ép phun làm sản phẩm chuyển sang nhóm hàng khác theo quy tắc, sản phẩm có thể đạt dù hạt nhựa nhập khẩu. Nhưng nếu quy tắc yêu cầu hàm lượng giá trị khu vực, nhà máy phải tính tỷ trọng nguyên liệu không có xuất xứ trên giá trị sản phẩm. Hai nhà máy cùng dùng hạt nhựa nhập có thể cho ra hai kết quả khác nhau, vì vậy cần rà soát theo từng sản phẩm.
Quy trình rà soát sáu bước trước khi báo giá
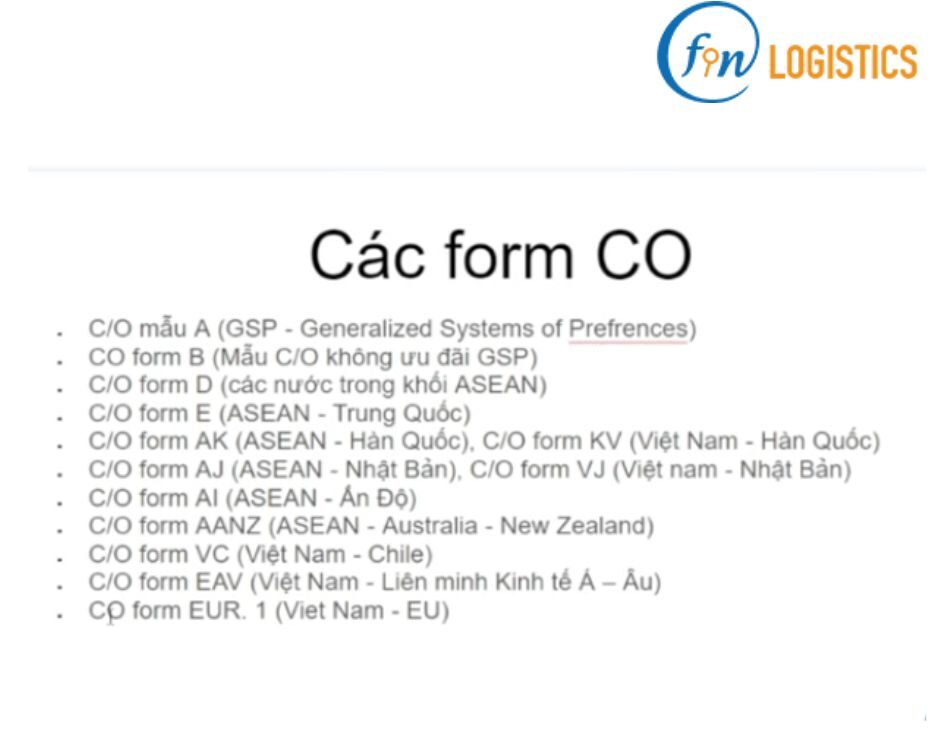
- Xác định hiệp định hoặc form C/O mà người mua áp dụng, cùng mã HS của thành phẩm.
- Tra quy tắc xuất xứ áp dụng cho mã HS đó.
- Lập bảng nguyên liệu: tên, mã HS, nước xuất xứ, giá trị, nhà cung cấp.
- Đánh giá sản phẩm theo tiêu chí tương ứng.
- Kiểm tra chứng từ đang có, đặc biệt là chứng từ nhập nguyên liệu như tờ khai, hóa đơn và vận đơn. Nguyên liệu về nhà máy qua vận chuyển đường biển quốc tế thường có bộ chứng từ này, cần được lưu theo từng lô.
- Ghi kết quả vào hồ sơ báo giá với ba mức: đạt, chưa chắc chắn, không đạt, trước khi cam kết thuế ưu đãi với người mua.
Dấu hiệu cần dừng lại kiểm tra ngay
- Phần lớn nguyên liệu chính là hàng nhập khẩu từ nước ngoài hiệp định.
- Sản phẩm chỉ qua công đoạn đóng gói, lắp ráp hoặc pha trộn đơn giản.
- Người mua cam kết trước mức thuế ưu đãi trong hợp đồng.
- Nhà cung cấp nguyên liệu không cung cấp được chứng từ xuất xứ hoặc hóa đơn rõ ràng.
- Mã HS của thành phẩm chưa được thống nhất giữa các bộ phận.
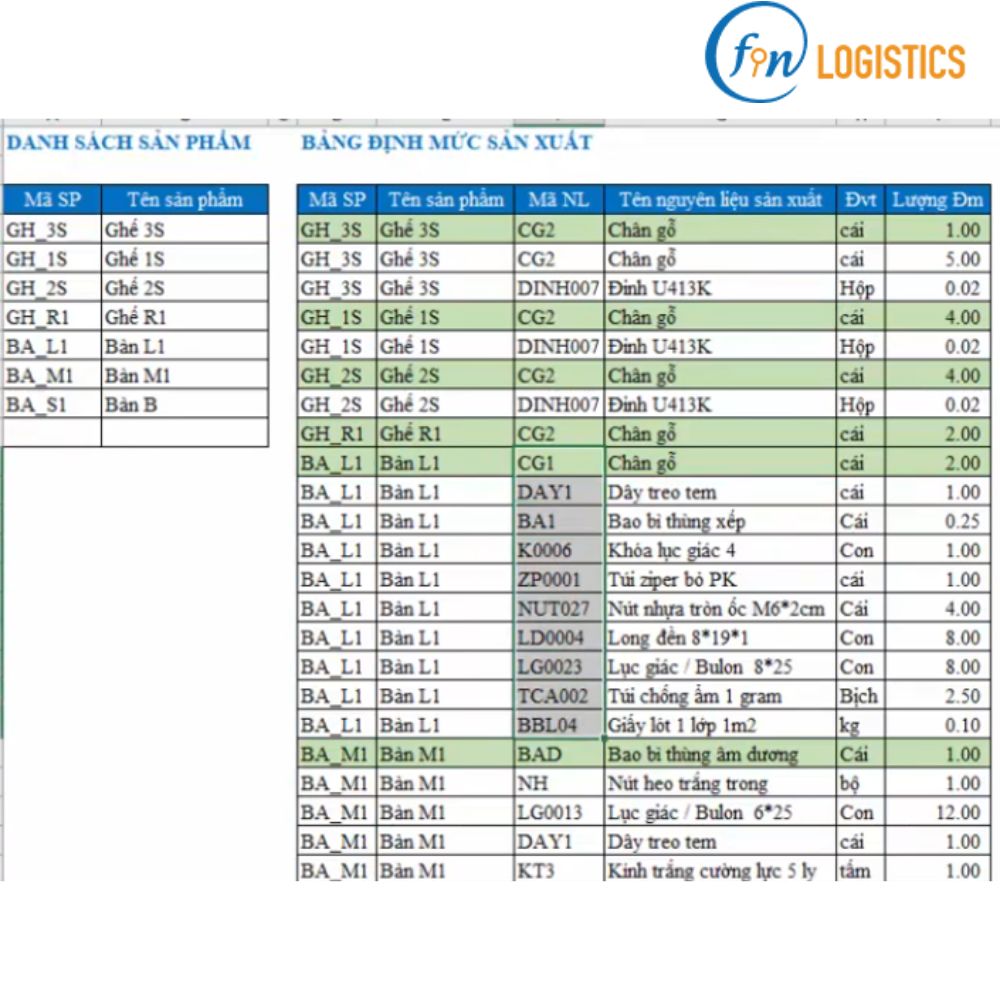 bảng định mức nguyên liệu dùng để rà soát xuất xứ
Câu hỏi thường gặp
Nguyên liệu nhập khẩu chiếm phần lớn thì có làm được C/O không? Vẫn có khả năng, tùy tiêu chí áp dụng cho mã HS thành phẩm. Nếu quy trình sản xuất làm sản phẩm chuyển sang nhóm hàng khác theo quy tắc, tỷ trọng nguyên liệu nhập không phải yếu tố duy nhất quyết định. Cần rà soát theo từng sản phẩm.
Nhà máy có cần chứng minh xuất xứ của từng nguyên liệu không? Tùy tiêu chí. Với tiêu chí tính theo giá trị, nhà máy cần phân biệt nguyên liệu có xuất xứ và không có xuất xứ, nên cần chứng từ của nhà cung cấp. Với tiêu chí chuyển đổi mã số, mã HS nguyên liệu và quá trình sản xuất là căn cứ chính.
Cần chuẩn bị thông tin gì để được rà soát xuất xứ? Danh mục nguyên liệu kèm mã HS và nước xuất xứ, định mức, mã HS thành phẩm, thị trường xuất khẩu và form người mua yêu cầu.
Nhờ Finlogistics rà soát khả năng đạt xuất xứ trước khi báo giá
Finlogistics là forwarder Việt Nam thành lập từ năm 2014, cung cấp vận chuyển quốc tế, vận chuyển nội địa và khai báo thủ tục hải quan. Doanh nghiệp có thể gửi danh mục nguyên liệu và mã HS để được rà soát khả năng đạt xuất xứ, tư vấn hồ sơ và hỗ trợ làm C/O.
CÔNG TY CỔ PHẦN KINH DOANH QUỐC TẾ FINGROUP (Finlogistics) Trụ sở chính: Tầng 26, Tháp A, Tòa nhà Sông Đà, số 18 Phạm Hùng, phường Từ Liêm, Hà Nội Hotline: (+84) 886 865 251 | (+84) 243 68 55555 (nhánh 1) Thời gian làm việc: Thứ 2 đến thứ 6 08h00-17h00, Thứ 7 08h00-11h45